AI 가속기와 자율주행, 고성능 컴퓨팅(HPC) 수요가 폭발할 때마다 시장은 엔비디아의 GPU나 TSMC의 첨단 패키징에 집중합니다. 하지만 이 모든 최첨단 칩이 제 성능을 내기 위해 반드시 통과해야 하는 병목 지점이 있습니다. 바로 기판 소재인 ABF(Ajinomoto Build-up Film)입니다.
글로벌 점유율 95% 이상을 일본의 식품 조미료 기업 ‘아지노모토(Ajinomoto)’가 쥐고 있는 이 필름이 무엇인지, 왜 대체가 어려운지, 그리고 반도체 투자자에게 어떤 기회와 리스크를 시사하는지 짚어봅니다.
1. ABF란 무엇이며, 어떤 용도로 쓰이는가?
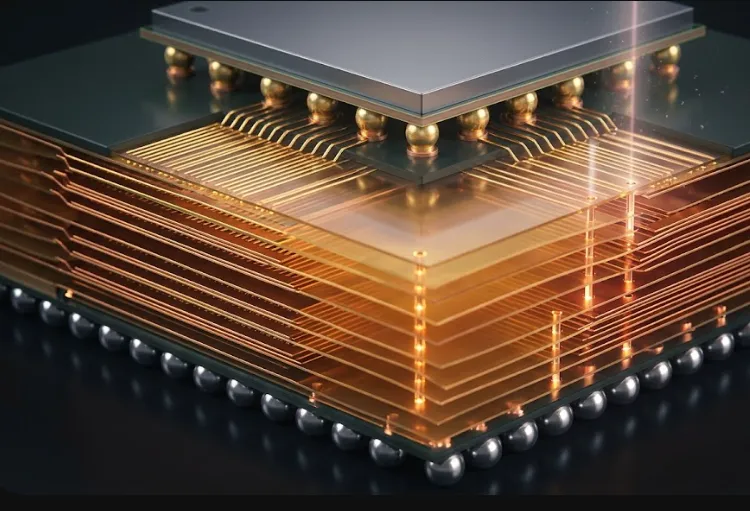
ABF는 고성능 반도체 패키지 기판(FC-BGA, Flip Chip-Ball Grid Array)을 만들 때 배선 층과 층 사이를 분리해 주는 ‘절연 필름’입니다.
- 초미세 다층 배선의 필요성: 최신 CPU, GPU는 손톱만 한 칩 안에 수백억 개의 트랜지스터가 들어갑니다. 이 칩과 메인보드를 연결하려면 기판 내부에 미세한 구리 회선 수만 개가 수십 층 높이로 얽혀 지나가야 합니다.
- 합선 방지와 절연: 전선들이 닿으면 합선(Short)이 발생하므로 층과 층 사이를 완벽하게 절연해야 합니다.
- ABF의 기능: 배선 층 위에 ABF 필름을 얇게 펴 바르고 열을 가해 굳힌 뒤, 레이저로 미세한 구멍(Via Hole)을 뚫어 층간 신호를 연결합니다. 이 과정을 반복해 10~20층 이상의 초미세 고다층 기판을 쌓아 올리는(Build-up) 핵심 재료가 바로 ABF입니다.
과거 모바일 칩 등에 쓰이던 인쇄회로기판(PCB)은 액상 수지를 칠하거나 유리섬유 기반 소재를 썼지만, 나노 단위로 좁아진 고성능 칩의 배선 간격과 레이저 가공성을 감당할 수 있는 소재는 필름 형태의 ABF가 유일합니다.
2. 왜 일본 아지노모토가 독점하고 있으며, 대체가 어려울까?
우리가 아는 ‘미원’의 원조 격인 아미노산 조미료 제조사 아지노모토는 1970년대 아미노산 발효 부산물을 연구하던 중 뛰어난 절연성과 내열성을 지닌 에폭시 수지 배합 기술을 발견했습니다. 1990년대 인텔과의 공동 개발을 거쳐 1999년 상용화된 이후, 사실상 시장의 표준 규격이 되었습니다.
독점의 배경에는 단순한 특허를 넘어선 공정 레시피와 레퍼런스의 해자(Moat)가 있습니다.
- 치수 안정성과 열팽창계수(CTE) 통제: 고성능 칩은 막대한 열을 뿜어냅니다. 기판 소재가 열을 받아 늘어나거나 수축하면 미세 배선이 끊어집니다. 아지노모토의 필름은 실리카(Silica) 필러 충전 배합 기술을 통해 열 변형을 칩(실리콘) 수준으로 극도로 억제합니다.
- 미세 가공성(Laser Drill): 마이크로미터 단위의 레이저 구멍을 균일하게 뚫을 수 있는 물성을 지닙니다.
- ‘칩 메이커-기판사’의 보수적 생태계: 인텔, AMD, 엔비디아, TSMC, 기판 제조사(이비덴, 신코, 삼성전기 등)의 제조 장비와 레이저 가공 공정이 20년 넘게 아지노모토 ABF 물성에 완벽히 최적화되어 있습니다. 수조 원짜리 파운드리 수율을 걸고 검증되지 않은 대체 필름을 쓸 이유가 없습니다.
3. 대체 물질과 차세대 기술의 움직임
소재 주권을 확보하려는 시도와 고밀도 패키징 기술의 진화에 따라 대체재 연구는 계속되고 있습니다.
국내외 화학사들의 절연 필름 국산화 시도: 국내 대형 화학 기업들이 유사한 빌드업 필름을 개발해 테스트를 진행해 왔으나, 플래그십 서버/AI용 최상위 FC-BGA 라인에서는 여전히 아지노모토의 벽을 넘지 못하고 일부 중저가 라인 진입에 머물러 있습니다.
- 실리콘 인터포저 / RDL(재배선층) 공정: 2.5D 패키징(TSMC CoWoS 등)에서는 기판 위에 실리콘 인터포저나 웨이퍼 레벨 절연막(폴리이미드 등)을 얹어 배선 밀도를 해결하기도 합니다. 그러나 이 구조물 자체도 결국 하단의 메인 FC-BGA 기판 위에 올라가기 때문에 ABF 수요가 사라지지 않습니다.
- 유리기판(Glass Substrate)의 등장: 장기적으로 플라스틱/유기물 기판 자체를 깨끗한 평탄도와 낮은 열팽창률을 지닌 ‘유리 코어’로 대체하려는 연구가 인텔, SK씨앤씨, 삼성 등을 중심으로 진행 중입니다. 다만 상용화 속도와 수율 안정화, 가공 난이도를 감안할 때 최소 수년간은 ABF 기반의 고다층 기판이 시장의 중심을 유지할 전망입니다.
4. 국내 투자자에게 던지는 핵심 의미
| 구분 | 주요 수혜 및 영향 기업 | 투자 관점의 핵심 체크포인트 |
| 국내 FC-BGA 제조사 | 삼성전기, 대덕전자, LG이노텍 |
• ABF 물량 확보 능력(캐파 할당)이 곧 기판 출하량으로 직결 • AI 서버/전장용 고부가 하이엔드 FC-BGA 믹스 개선 여부 |
| 기판 장비 및 공정사 | 레이저 드릴, 검사, 도금 장비사 | • 기판 층수 증가(10층→20층+)에 따른 노광·검사 공정 스텝 수 확대 수혜 |
| 소재 국산화 테마군 | 동진쎄미켐, 한솔케미칼 등 반도체 소재사 | • 기술 진입장벽이 극도로 높은 영역이므로 단순 ‘국산화 기대감’보다는 글로벌 칩메이커 인증 획득 여부를 냉정하게 판별 필요 |
투자자가 기억해야 할 3가지 요약
- AI 칩 호황의 필수 하부 구조: 엔비디아의 블랙웰, AMD의 MI 시리즈 등 다이(Die) 면적이 커지고 패키지가 거대화될수록 투입되는 ABF 기판의 면적과 층수는 제곱에 비례해 증가합니다.
- 공급망 병목의 지표: 과거 2021~2022년 반도체 공급 부족의 숨은 원인 중 하나가 ‘ABF 공급 부족’이었습니다. 아지노모토의 증설 계획과 가동률은 고성능 반도체 출하량을 가늠하는 선행 지표 역할을 합니다.
- 해자(Moat)의 가치: 기술 집약적 소부장 기업이 지닌 원천 특허와 생태계 락인(Lock-in) 효과가 얼마나 강력한 가격 결정력과 영업이익률을 만들어내는지 보여주는 대표적 교과서 사례입니다.